扫码支付越来越普及,货币供给真的变了?这几个点得搞懂
这几年用扫码付账已经成了肌肉记忆,但很多人没留意过一件事——手机里那些数字,跟央行印出来的纸币数字支付与货币供给,到底是一回事吗?数字支付正在悄悄改变货币的"量"和"形"。
过去看货币供给,主要盯M1、M2,说白了就是流通中的现金加上活期、定期存款。现在数字支付把存款直接转化为"支付能力",你支付宝、微信钱包里的余额,本质上是商业银行的负债。钱并没有多出来,但它"跑"得更快了。流通速度一加快,实际可支配的购买力感受跟以前完全不一样。
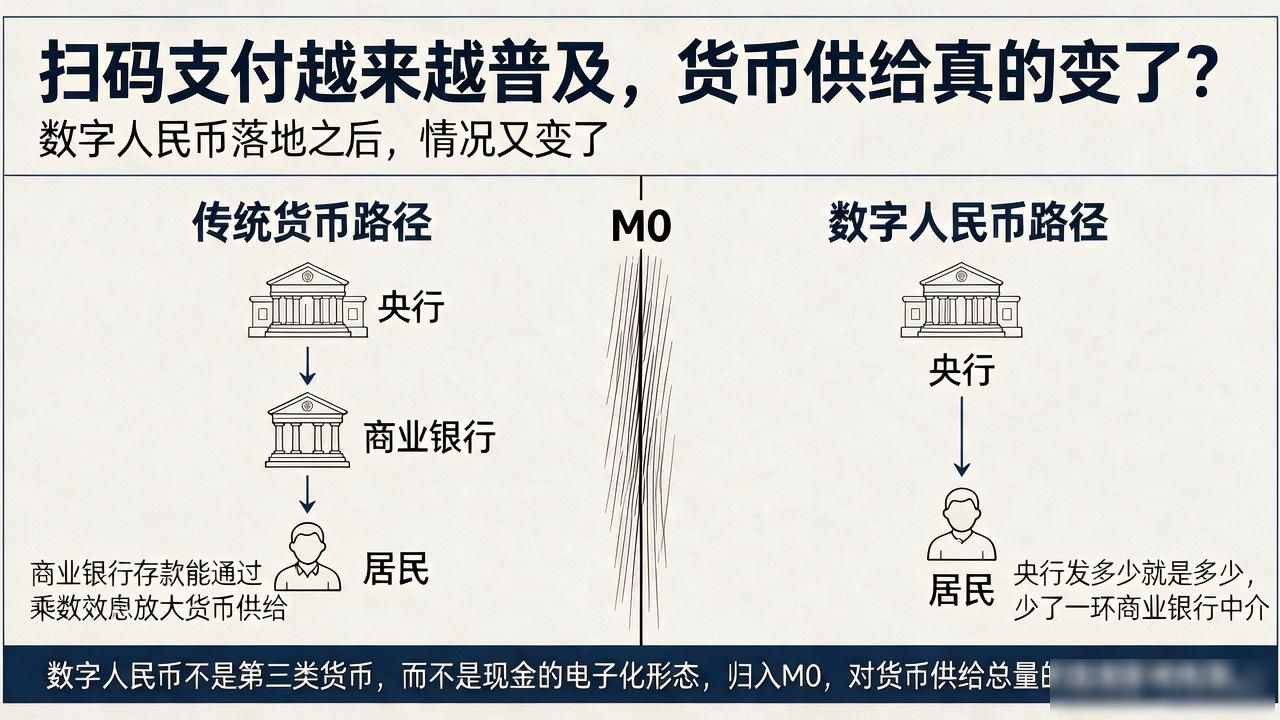
数字人民币落地之后,情况又变了。它不是第三类货币,而是现金的电子化形态,归入M0。央行发多少就是多少,不像商业银行存款能通过"乘数效应"放大。所以数字货币对货币供给总量的直接影响其实有限,它真正改变的是货币从央行到居民手中的路径,少了一环商业银行中介。
对普通人更实在的影响在结算效率上。过去跨行转账要等T+1,现在秒到,意味着同样体量的经济活动,所需的货币存量可以更少。宏观数据上货币供给在"缩"扫码支付越来越普及,货币供给真的变了?这几个点得搞懂,但老百姓的体感是"钱够花",因为周转快了,实际流动性反而在"松"。
我最近总在想,当支付彻底数字化,"货币"这个词还会不会只是一串数字?你上一次收到现金是什么时候?钱包里还留着纸币吗?
标签: 数字支付与货币供给
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。